Poupança

Sem dinheiro? 9 passos práticos para recuperar o controlo das tuas finanças

Ficaste sem dinheiro este mês? Descobre 9 passos práticos para organizar as tuas contas, aliviar o stress financeiro e recomeçar com mais confiança.

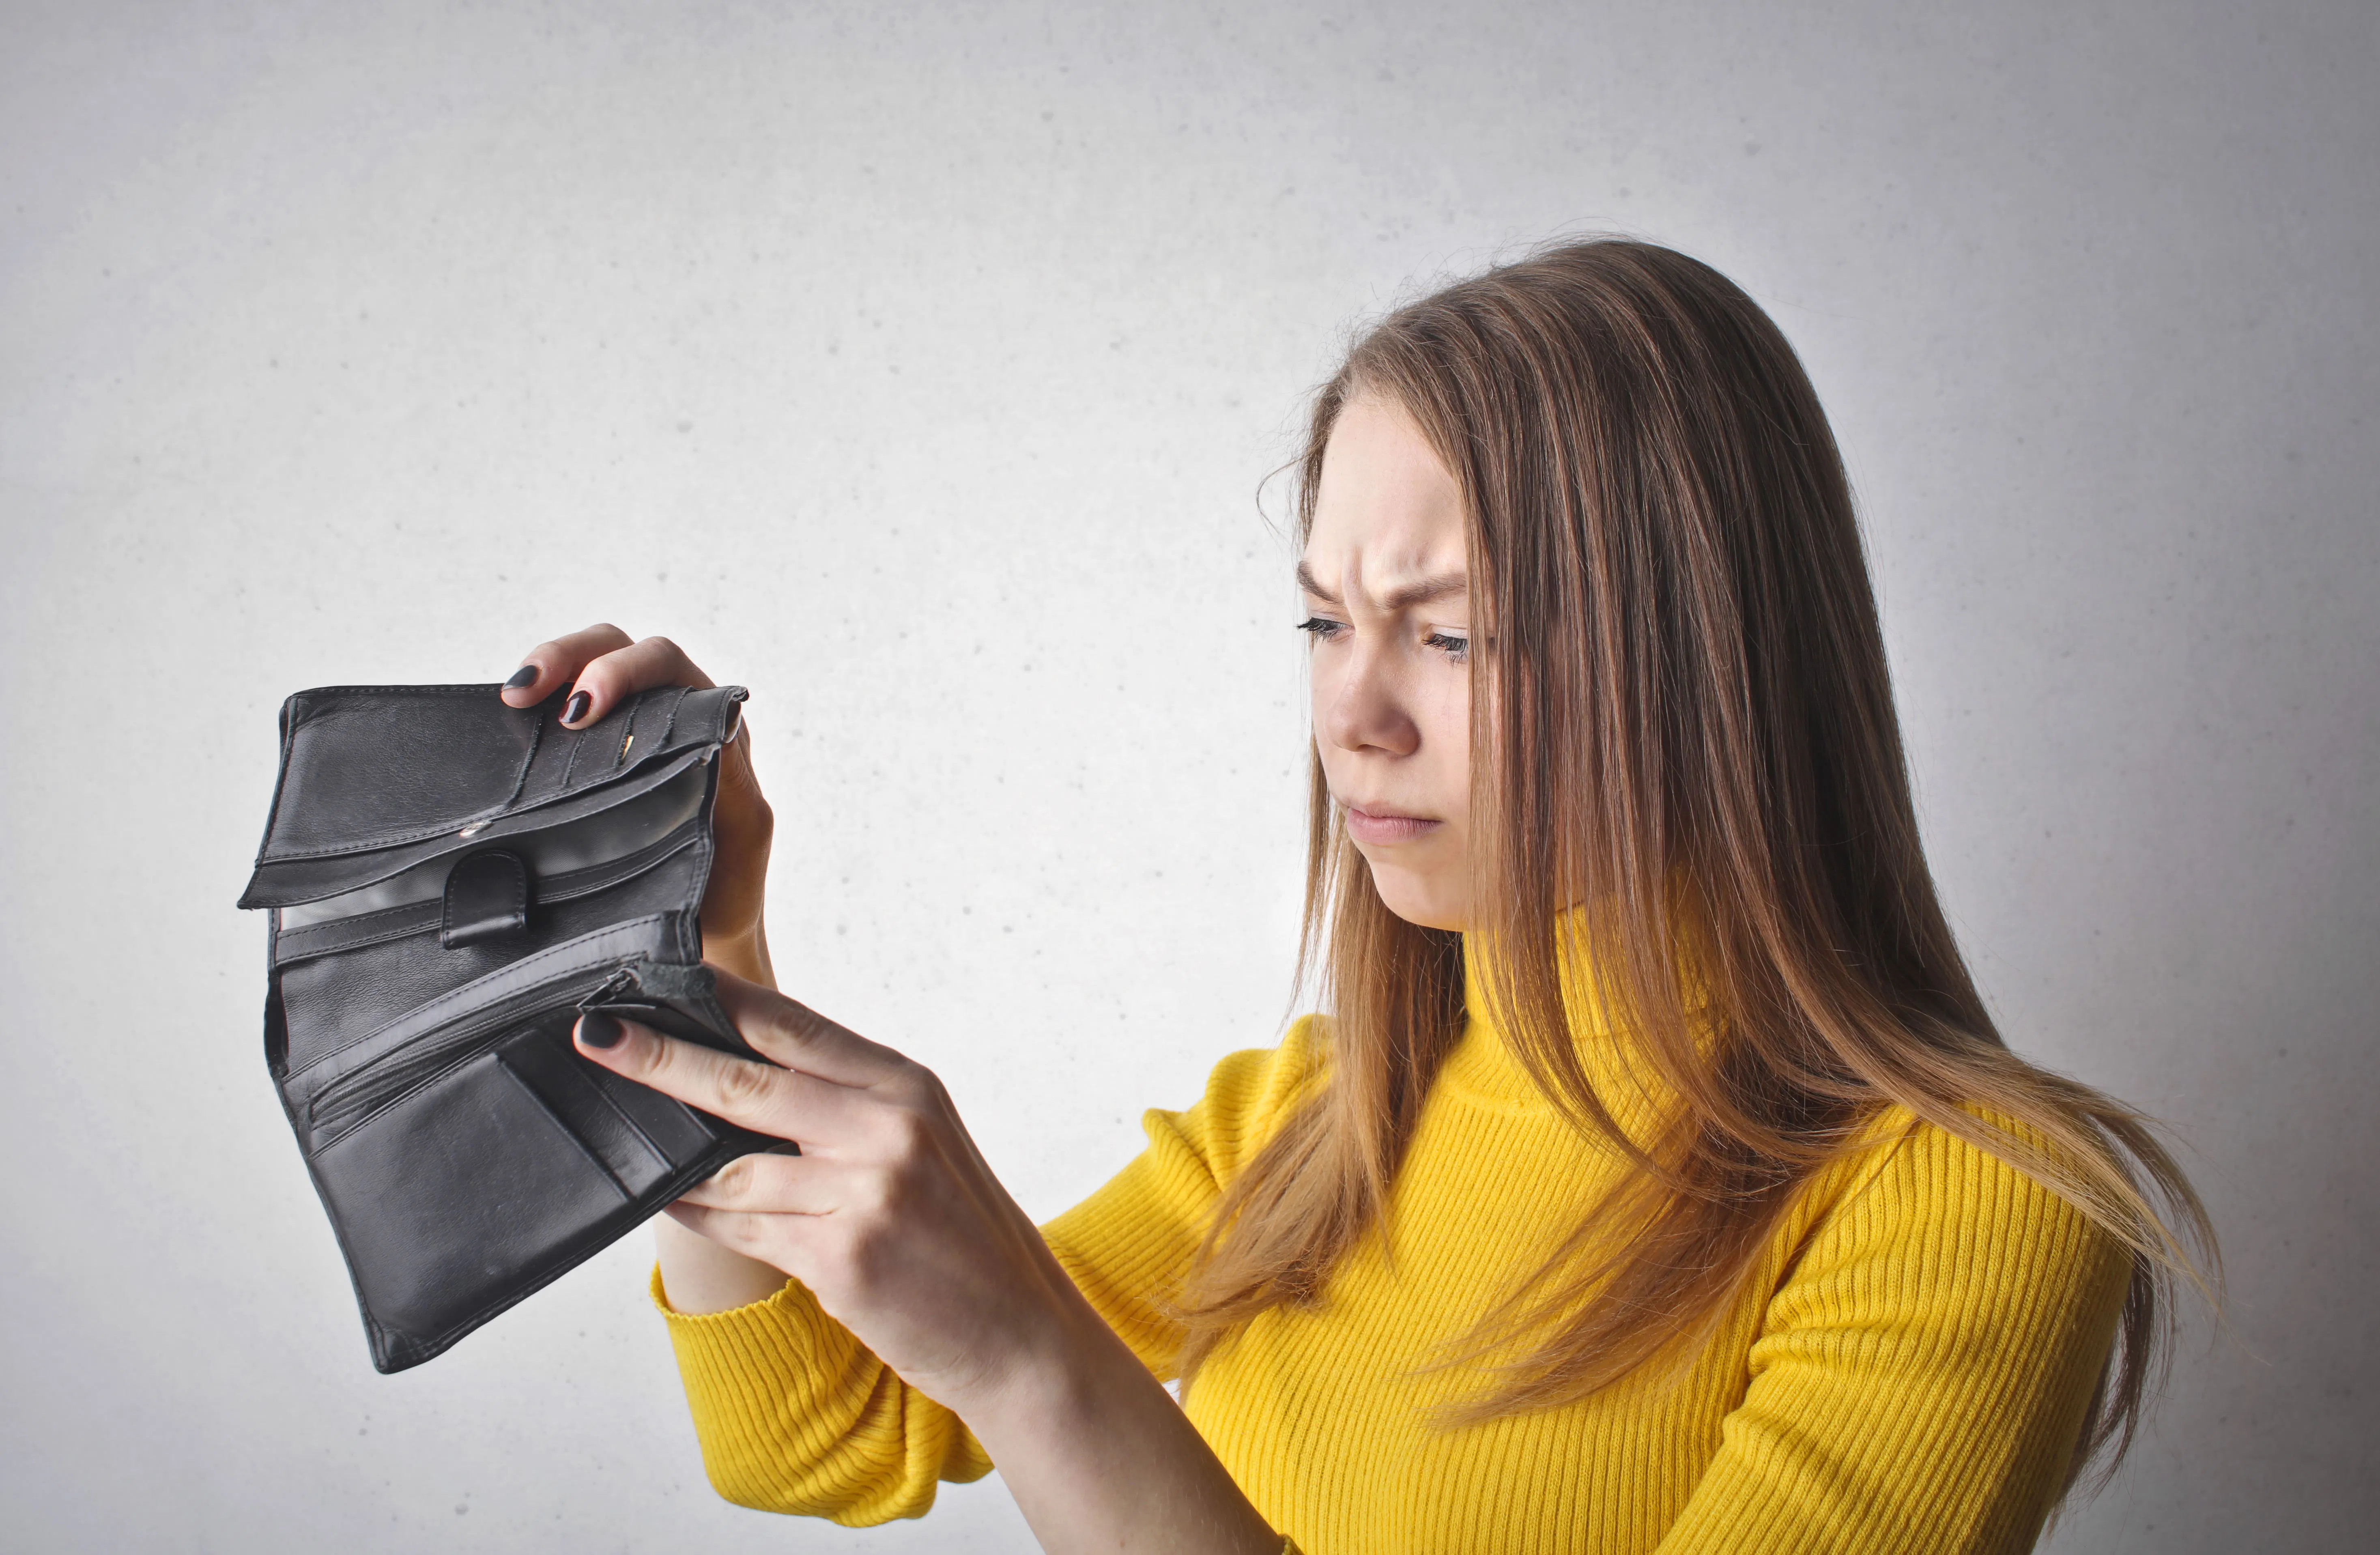
mulher a olhar para carteira vazia

Uma situação difícil

Chegar ao fim do mês (ou ao meio dele) sem dinheiro na conta é uma das experiências mais desgastantes que existem. E não, não estás sozinha: em Portugal, 42% das pessoas não têm sequer um fundo de emergência capaz de cobrir três meses de despesas, e quase metade da população diz sentir stress financeiro diariamente. Antes de mais, tenho que te dizer que não escrevi este artigo para falar sobre culpa, ou para te fazer sentir que não és competente no que toca a finanças. O que pretendo é deixar-te passos concretos para atravessares este momento da melhor forma possível e saíres dele mais preparada.

O stress está a afetar-te

Antes de qualquer plano, vale a pena entender o que se passa na tua cabeça quando esta situação se apresenta. Os investigadores Sendhil Mullainathan e Eldar Shafir mostraram que a falta de dinheiro não afeta só a carteira, mas consome literalmente "largura de banda mental". Quando estamos preocupadas com contas, o cérebro fica tão focado nesse problema imediato que perde capacidade para planear a longo prazo ou tomar decisões racionais. Isto explica por que, em momentos de aperto, é tão fácil tomar decisões impulsivas (como recorrer a crédito rápido) que depois pioram a situação. Saber isto não resolve o problema, mas ajuda a seres mais gentil contigo mesma: o que se passa não é falta de força de vontade, mas sim algo humano e natural.

Analisa as tuas contas

Antes de cortar seja o que for, precisas de saber exatamente onde estás. Junta extratos bancários, faturas e dívidas pendentes e escreve tudo: quanto entra, quanto sai e a que prazo. Este exercício, por mais desconfortável que pareça, tira o problema da cabeça (onde parece maior e mais assustador) e coloca-o no papel, onde se torna gerível.

Separa o essencial daquilo que é dispensável

Divide as despesas em três grupos: sobrevivência (renda, luz, água, comida, medicamentos), obrigações (créditos, seguros) e tudo o resto. Nos primeiros dias de aperto, o foco vai para o primeiro grupo. Isto não significa que subscrições, saídas ou pequenos prazeres sejam "erros", significa apenas que, temporariamente, ficam em pausa até a situação estabilizar.

Enfrenta as tuas obrigações financeiras

Um dos maiores erros é evitar as chamadas ou fingir que aquela fatura não existe. Se sabes de antemão que vais atrasar-te numa renda, numa fatura da luz ou numa mensalidade, contacta a entidade e explica a situação: algumas empresas têm planos de pagamento faseado para quem avisa com antecedência, e isso pode ajudar a evitar juros de mora e situações complicadas mais tarde.

Se o aperto for mais sério e envolver o incumprimento de um crédito (por exemplo, não conseguires pagar a prestação da casa ou de um empréstimo pessoal), em Portugal tens o direito de acionar o PERSI (Procedimento Extrajudicial de Regularização de Situações de Incumprimento). Assim que o comunicas ao banco, a lei impede a instituição de resolver o contrato, avançar para tribunal ou vender a tua dívida a terceiros enquanto decorre a negociação. Este mecanismo não se aplica a um aperto pontual de tesouraria, mas é bom saber que existe caso a situação se agrave.

Podes (e deves) também procurar aconselhamento gratuito junto da RACE (Rede de Apoio ao Consumidor Endividado) ou da DECO PROteste, que ajudam a negociar prazos e evitar o sobre-endividamento.

Tenta procurar dinheiro "parado"

Antes de pensares em pedir emprestado, faz este inventário rápido:

  • Coisas que já não usas e podes vender (roupa, eletrónica, livros);
  • Saldos ou pontos em cartões e programas de fidelização;
  • Reembolsos de IRS ou de seguros de saúde ainda por receber;
  • Subsídios ou apoios sociais a que possas ter direito e ainda não pediste (apoio à renda, abono, complemento solidário).

Muitas vezes há dinheiro "adormecido" que resolve, pelo menos, o aperto imediato.

Se pedires emprestado, fá-lo com um plano

Pedir dinheiro emprestado a família ou amigos não é fracasso, mas também não é algo que deve ser tratado de forma leviana. Define um valor concreto, um prazo de devolução e, se possível, coloca isso por escrito. Isto protege tanto a relação como a tua credibilidade para o futuro. Evita a todo o custo crédito de curtíssimo prazo com juros elevados, porque costumam agravar o problema em vez de o resolver.

Pensa num fundo de emergência

Sei que soa distante quando o problema é agora, mas este é o antídoto mais eficaz contra este ciclo se repetir. Não precisas de começar com muito. Os especialistas recomendam guardar entre três a seis meses de despesas, mas mesmo 20€ por mês, transferidos automaticamente para uma conta separada, já são um começo real. O importante é a consistência, não o valor.

Procura retomar o controlo

Vale a pena notar isto: estudos internacionais, como um levantamento de 2026 da ANBIMA e do Datafolha no Brasil, apontam que as mulheres concentram a maior parte dos casos de elevado stress financeiro, muitas vezes por assumirem a gestão do orçamento familiar enquanto adiam o planeamento das suas próprias finanças.

Em Portugal, o estudo do Doutor Finanças mostra um retrato ligeiramente diferente: as maiores diferenças de bem-estar financeiro prendem-se sobretudo com o nível de rendimento e de escolaridade, mais do que com o género. Ainda assim, o padrão de fundo mantém-se relevante para muitas mulheres: gerir o dinheiro de toda a casa e, ao mesmo tempo, adiar sistematicamente o próprio planeamento financeiro.

Reverter isto passa por te colocares na lista das prioridades: separar as tuas contas pessoais das da casa, definir metas próprias e não deixar o teu futuro financeiro sempre "para depois".

Conclusão

Ficar sem dinheiro é assustador, mas raramente é o fim da história. Costuma ser um sinal de que chegou a altura de te reorganizares. Dá um passo de cada vez, analisa bem a tua situação, dá prioridade ao básico, procura ajuda quando precisares (não há nada de errado nisso) e lembra-te: a tua situação financeira não define o teu valor.

Aprende Mais

Outros artigos que te podem interessar

Ver todos
família reunida em torno de uma mesa com documentos
Poupança
Planeamento sucessório: não adies esta conversa
Descobre porque é que o planeamento sucessório é hoje uma prioridade financeira feminina e como começar.09 de setembro
calculadora, moedas, lápis e bloco de notas
Poupança
Orçamento reverso: o método que te faz poupar sem esforço
Descobre o método do orçamento reverso, a técnica de poupança validada pela ciência comportamental que inverte a lógica tradicional.09 de setembro
mulher a olhar para carteira vazia
Poupança
9 passos práticos para recuperar o controlo das tuas finanças
Ficaste sem dinheiro este mês? Descobre 9 passos práticos para organizar as tuas contas, aliviar o stress financeiro e recomeçar com mais confiança.09 de setembro
Cookie

Cookies

O Finanças no Feminino (e parceiros) utiliza cookies para coletar informação sobre ti para propósitos funcionais e marketing estatístico. Podes não dar o teu consentimento para certos propósitos selecionando uma opção nas preferências de cookies, e podes retirar o teu consentimento a qualquer altura.