Investimento

O teu guia financeiro para a compra de uma casa

Comprar casa não tem de ser um bicho de sete cabeças. Descobre tudo o que precisas de ter em conta para dar este passo financeiro e pessoal tão importante.

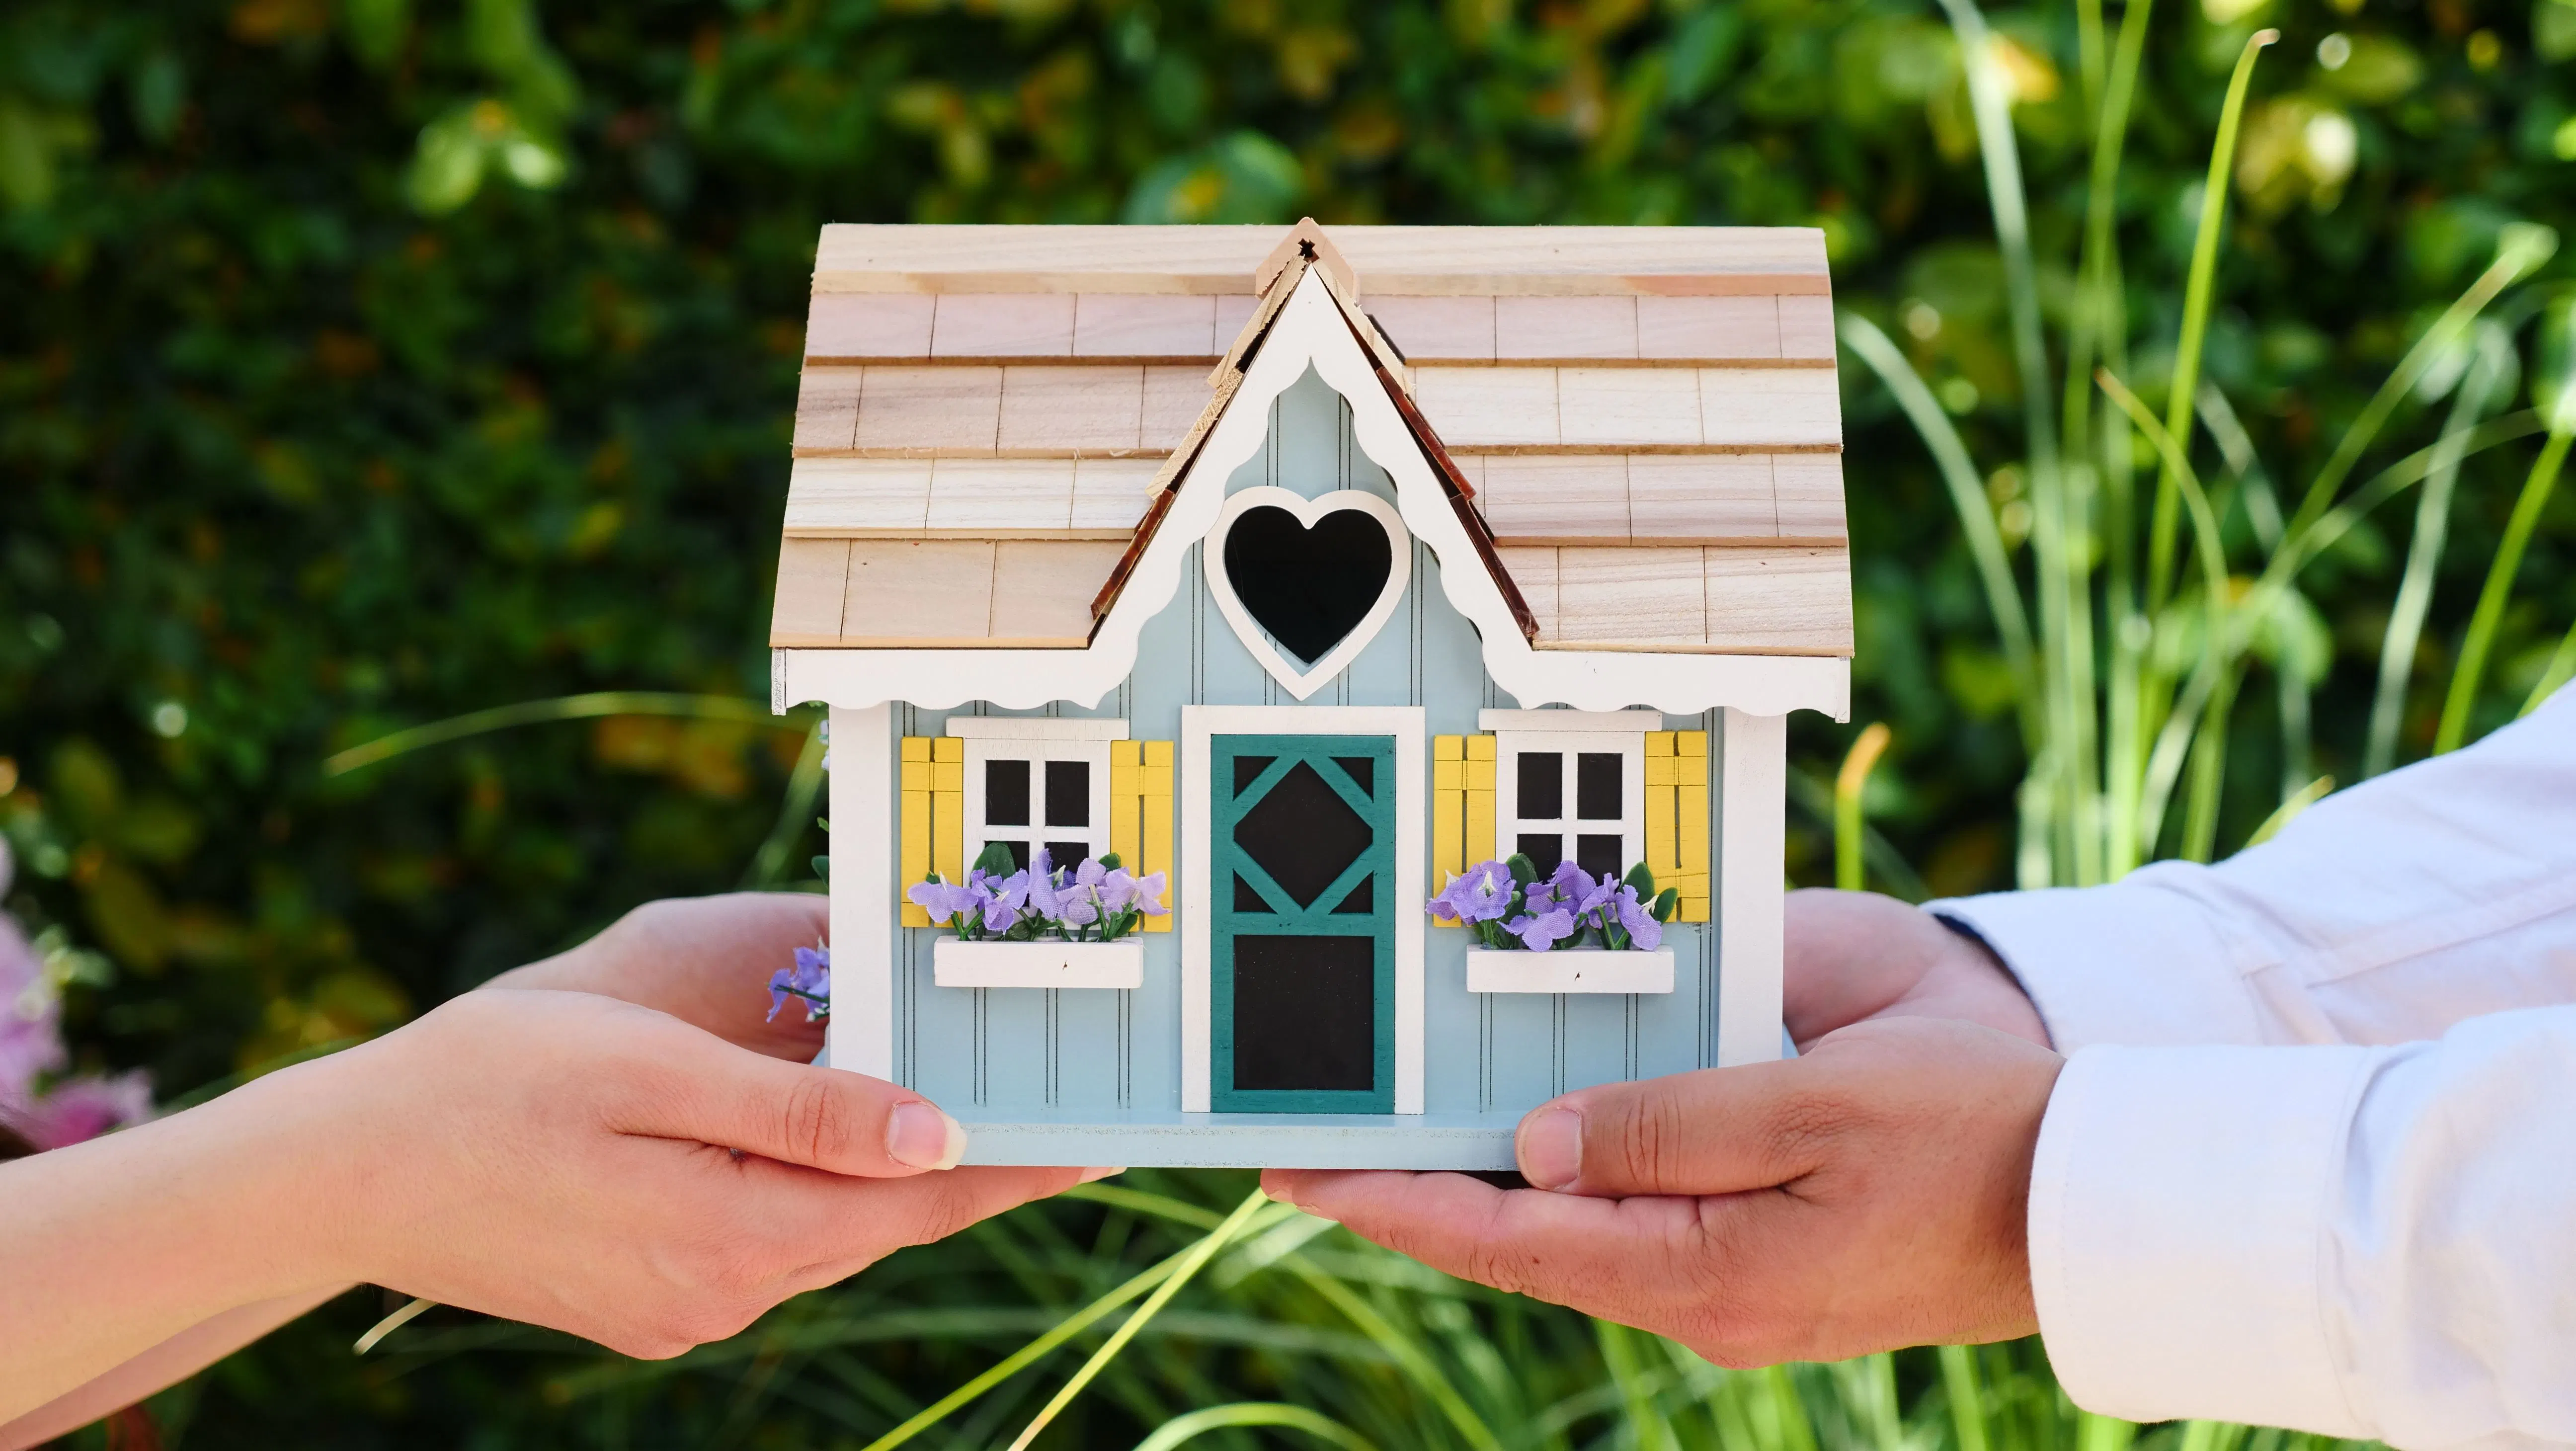
casa em miniatura e duas mãos

Uma decisão com importância

Comprar casa é, para a maioria de nós, a decisão financeira mais importante de sempre, e, por consequência, é também uma das mais assustadoras. Com salários que, em média, ainda são mais baixos do que os dos homens em Portugal, e com uma linguagem bancária cheia de siglas e letra miudinha, é normal sentires que este processo é complicado demais para enfrentares sozinha.

Felizmente, não tem de ser assim. Com organização e a informação certa, dá para avançar com confiança e sem sustos pelo caminho. Este guia reúne o essencial: do orçamento aos apoios do Estado.

Quanto é que podes gastar?

Antes de abrires qualquer site de imobiliário, define o teu orçamento com base na chamada taxa de esforço: a percentagem do teu rendimento mensal líquido que vais destinar à prestação do crédito.

Em Portugal, os bancos recusam habitualmente créditos em que essa prestação ultrapasse 35% a 40% do rendimento do agregado familiar, precisamente porque, acima disso, o risco de deixares de conseguir pagar aumenta bastante. Faz as contas com todas as tuas despesas fixas (coisas como rendas, cartões, e outros créditos) antes de assumires que consegues pagar uma prestação mais alta do que aquela que o teu orçamento realmente permite.

Poupa para a entrada (e para outros custos)

A maioria dos bancos financia até 90% do valor do imóvel, o que quer dizer que precisas de ter poupados, no mínimo, 10% de entrada, mais os custos associados à compra: Imposto Municipal sobre Transmissões (IMT), Imposto do Selo, escritura, registo e, nalguns casos, comissões bancárias.

No total, estes custos extra podem representar entre 6% e 8% do valor do imóvel, por isso é fundamental contá-los na tua poupança desde o início, e não pensares só na entrada. Caso contrário, poderás não estar preparada financeiramente para estes custos.

Aproveita os apoios existentes

Se tens até 35 anos e vais comprar a tua primeira casa própria e permanente, existem apoios que podem fazer uma diferença enorme no teu orçamento. Mas atenção, porque estes têm prazo para acabar.

Segundo o Governo português, a garantia pública do Estado permite que os bancos financiem até 100% do valor do imóvel, dispensando-te da entrada de 10%, através de uma fiança estatal que cobre até 15% do capital contratado. Esta medida aplica-se apenas a contratos de crédito celebrados até 31 de dezembro de 2026.

Há ainda a isenção de IMT e de Imposto do Selo para quem compra casa até 330.539 euros, com isenção parcial até 660.982 euros, uma medida que, segundo a Santander, foi reforçada e atualizada em 2026 e que pode poupar-te milhares de euros em impostos.

De acordo com dados do Ministério das Finanças divulgados pelo Idealista, mais de 70 mil jovens já beneficiaram da isenção de impostos e cerca de 23 mil recorreram à garantia pública desde a criação da medida. Vale mesmo a pena verificar se cumpres os requisitos antes de assinares qualquer contrato.

Escolhe bem o crédito habitação

O crédito habitação em Portugal pode ter taxa fixa, variável ou mista, e a escolha certa depende da tua tolerância ao risco e do momento de mercado. Atualmente, segundo o Banco de Portugal, a taxa de juro média dos novos empréstimos à habitação para particulares tem-se mantido próxima dos 2,8%, ainda que com sinais de subida ao longo de 2026 devido à evolução da Euribor. Já uma análise do Doutor Finanças antecipa alguma estabilidade da Euribor ao longo do ano, a rondar os 2%, embora fatores políticos e económicos possam sempre mudar este cenário.

A taxa variável costuma ser a mais barata a curto prazo, mas deixa-te exposta a oscilações da Euribor; a taxa fixa dá-te previsibilidade total, ainda que normalmente com uma TAEG mais alta; e a taxa mista tenta equilibrar as duas coisas. Segundo o Comparamais, a taxa mista foi a mais escolhida pelos portugueses em 2025, mas a taxa variável continua a representar a maior fatia dos novos créditos. Antes de decidires, simula os três cenários e pensa em como reagiria o teu orçamento se a prestação subisse 100 ou 150 euros por mês.

Compara propostas diferentes

Nunca aceites a primeira proposta de crédito que te aparecer. Pede sempre simulações a pelo menos três ou quatro bancos diferentes e compara sempre a TAEG (Taxa Anual de Encargos Efetiva Global), que reflete o custo total do crédito, e não apenas a taxa de juro nominal.

O spread, ou seja, a margem de lucro do banco, é negociável, sobretudo se tiveres outros produtos financeiros em troca de melhores condições, como seguros, cartão de crédito ou a domiciliação do teu ordenado.

Pensa no que vem a seguir

Depois de comprares casa, as despesas não terminam ali: há o IMI (Imposto Municipal sobre Imóveis) a pagar todos os anos, o seguro multirriscos habitação, que é obrigatório, e o seguro de vida associado ao crédito, além de eventuais despesas de condomínio.

Reserva também sempre um fundo de emergência equivalente a três a seis meses de despesas, para imprevistos como obras urgentes ou uma quebra temporária de rendimento. Esta é, talvez, a decisão financeira mais protetora que podes tomar depois de comprares casa.

Concluindo

Comprar casa é uma das decisões financeiras mais significativas da tua vida e merece ser tomada com informação, tempo e um plano bem definido. Começa por perceber o teu orçamento real, poupa para todos os custos (e não só para a entrada), verifica se tens direito a apoios como jovem, escolhe a taxa de juro que se adequa ao teu perfil de risco, compara propostas de vários bancos e mantém sempre uma almofada financeira para depois da compra. Com estes passos, o sonho da casa própria deixa de ser um labirinto e passa a ser um objetivo mais alcançável.

Aprende Mais

Outros artigos que te podem interessar

Ver todos
família reunida em torno de uma mesa com documentos
Poupança
Planeamento sucessório: não adies esta conversa
Descobre porque é que o planeamento sucessório é hoje uma prioridade financeira feminina e como começar.09 de setembro
calculadora, moedas, lápis e bloco de notas
Poupança
Orçamento reverso: o método que te faz poupar sem esforço
Descobre o método do orçamento reverso, a técnica de poupança validada pela ciência comportamental que inverte a lógica tradicional.09 de setembro
mulher a olhar para carteira vazia
Poupança
9 passos práticos para recuperar o controlo das tuas finanças
Ficaste sem dinheiro este mês? Descobre 9 passos práticos para organizar as tuas contas, aliviar o stress financeiro e recomeçar com mais confiança.09 de setembro
Cookie

Cookies

O Finanças no Feminino (e parceiros) utiliza cookies para coletar informação sobre ti para propósitos funcionais e marketing estatístico. Podes não dar o teu consentimento para certos propósitos selecionando uma opção nas preferências de cookies, e podes retirar o teu consentimento a qualquer altura.